Outil gratuit · sans inscription
Calcul IS Maroc Taux IS 2026, cotisation minimale et acomptes
Tapez le bénéfice fiscal et le chiffre d'affaires : le calcul IS Maroc donne l'impôt sur les sociétés de 2026, la cotisation minimale, celui des deux qui est dû et les quatre acomptes.
- Taux IS 2026 : 20 %, 35 % et 40 %, sur tout le bénéfice
- Cotisation minimale, avec l'exonération des 36 premiers mois
- Rien n'est envoyé : le calcul se fait sur votre appareil
Ce que dit la loi
Taux IS Maroc 2026 : 20 %, 35 % et 40 %
En 2026, l'impôt sur les sociétés au Maroc n'a plus que trois taux. Chacun s'applique à tout le bénéfice : il n'y a plus de barème par tranches.
| Taux | À qui il s'applique | Texte |
|---|---|---|
| 20 % Taux normal | Toute société dont le bénéfice net reste sous 100 millions, quel que soit son secteur. Le taux s'applique à tout le bénéfice, sans tranches. | CGI, art. 19-I-A |
| 35 % Grands bénéfices | Les sociétés dont le bénéfice net atteint 100 millions, sur tout le bénéfice. Sont exclues : les sociétés de services « Casablanca Finance City », celles des zones d'accélération industrielle et celles liées à l'État par une convention d'investissement d'au moins 1,5 milliard. | CGI, art. 19-I-B |
| 40 % Banques et assurances | Établissements de crédit et organismes assimilés, Bank Al-Maghrib, la Caisse de dépôt et de gestion, les entreprises d'assurances et de réassurance (Takaful compris). | CGI, art. 19-I-C |
De 2023 à 2026 : la réforme du taux IS, année par année
La loi de finances 2023 a fait converger les anciens taux vers 20 % et 35 % en quatre ans. Ces taux de transition servent seulement à vérifier un exercice passé.
| Société | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Bénéfice net jusqu'à 300 000 | 12,5 % | 15 % | 17,5 % | 20 % |
| Bénéfice net de 300 001 à 1 000 000 | 20 % | 20 % | 20 % | 20 % |
| Bénéfice net de plus de 1 000 000 et de moins de 100 000 000 | 28,25 % | 25,5 % | 22,75 % | 20 % |
| Activité industrielle, bénéfice net de moins de 100 000 000 | 24,5 % | 23 % | 21,5 % | 20 % |
| Casablanca Finance City et zones d'accélération industrielle | 16,25 % | 17,5 % | 18,75 % | 20 % |
| Bénéfice net de 100 000 000 ou plus | 32 % | 33 % | 34 % | 35 % |
| Banques, assurances, Bank Al-Maghrib, CDG | 37,75 % | 38,5 % | 39,25 % | 40 % |
Sources officielles : Code général des impôts 2026, articles 19, 20, 144, 167, 170 et 247-XXXVII (Direction générale des impôts) · Loi de finances n° 50-25 pour l'année 2026, Bulletin officiel n° 7465 bis · Montants en dirhams.
Le minimum à payer
Cotisation minimale au Maroc : taux, minimum, exonération
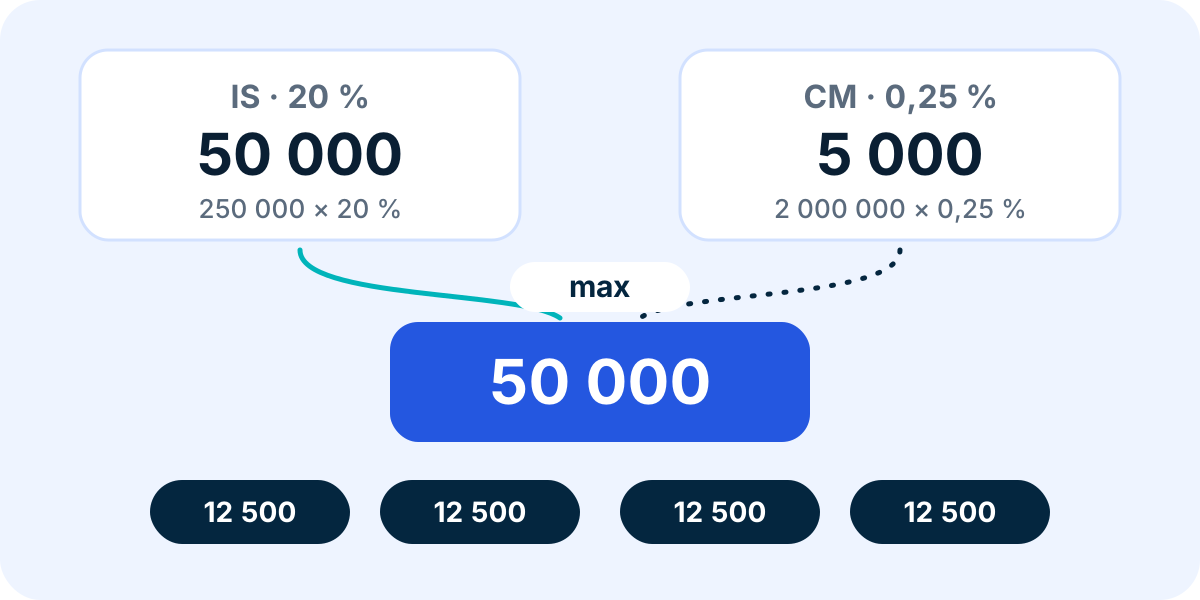
Même sans bénéfice, une société paie un impôt : la cotisation minimale. Elle paie l'IS ou la cotisation minimale, celle des deux qui est la plus élevée (CGI, art. 144).
-
0,25 %
Le taux général
Il s'applique au chiffre d'affaires hors TVA, aux autres produits d'exploitation, aux produits financiers et aux subventions reçues.
-
0,15 %
Le taux réduit
Pour les ventes des entreprises commerciales portant sur : produits pétroliers, gaz, beurre, huile, sucre, farine, eau, électricité et médicaments.
-
3 000
Le minimum par an
La cotisation minimale d'une société ne descend jamais sous ce montant, en dirhams, même sans aucun chiffre d'affaires. Il se paie en une fois, avant la fin du 3e mois de l'exercice (art. 170).
-
36 mois
L'exonération des sociétés nouvelles
Pas de cotisation minimale pendant les 36 premiers mois qui suivent le début de l'exploitation, et jamais au-delà de 60 mois après la création. Les concessionnaires de service public n'en bénéficient pas.
La méthode
Comment est calculé l'impôt sur les sociétés au Maroc
Notre calcul IS Maroc suit l'ordre du Code général des impôts, en cinq étapes.
-
Arrondir les bases
Le bénéfice fiscal et le chiffre d'affaires sont arrondis à la dizaine supérieure ; chaque montant à payer, au dirham supérieur (art. 167).
-
Choisir le taux IS
IS = bénéfice × 20 % · 35 % · 40 %20 % sous 100 millions de bénéfice net, 35 % à partir de ce seuil, 40 % pour une banque ou une assurance. Un déficit ne donne pas d'IS.
-
Calculer la cotisation minimale
CM = max(chiffre d'affaires × 0,25 % ; 3 000) -
Garder le plus élevé
Impôt dû = max(IS ; CM) -
Payer en quatre acomptes
L'exercice suivant, quatre acomptes de 25 % de cet impôt, avant la fin des 3e, 6e, 9e et 12e mois : pour un exercice calé sur l'année civile, le 31 mars, le 30 juin, le 30 septembre et le 31 décembre. Le solde se règle avec la déclaration, dans les trois mois qui suivent la clôture.
Exemples
Exemples de calcul IS et de cotisation minimale
Trois cas de calcul IS Maroc au taux général, exercice 2026. Montants en dirhams.
| Situation | IS | Cotisation minimale | Impôt dû | Essayer |
|---|---|---|---|---|
| Une SARL de services, bénéfice de 250 000, chiffre d'affaires de 2 000 000 | 250 000 × 20 % = 50 000 | 2 000 000 × 0,25 % = 5 000 | 50 000 (IS) | |
| Un commerce à petite marge, bénéfice de 10 000, chiffre d'affaires de 3 000 000 | 10 000 × 20 % = 2 000 | 3 000 000 × 0,25 % = 7 500 | 7 500 (Cotisation minimale) | |
| Une société en déficit de 50 000, chiffre d'affaires de 800 000 | 0 | 800 000 × 0,25 % = 2 000 → minimum 3 000 | 3 000 (Cotisation minimale) |
L'autre impôt de l'entreprise
Taxe professionnelle au Maroc : taux et calcul
La taxe professionnelle est une taxe locale, à part de l'IS : elle se calcule sur la valeur locative annuelle des locaux où vous travaillez, au taux de la classe de votre activité.
| Classe | Taux | Droit minimum, commune urbaine | Droit minimum, commune rurale |
|---|---|---|---|
| Classe 3 (C3) | 10 % | 300 | 200 |
| Classe 2 (C2) | 20 % | 600 | 300 |
| Classe 1 (C1) | 30 % | 1 200 | 400 |
- La classe dépend de l'activité : elle figure dans la nomenclature des professions annexée à la loi n° 47-06 (art. 5).
- Une activité nouvellement créée est exonérée pendant cinq ans à compter de l'année de son début. Un changement d'exploitant ou un transfert n'est pas une activité nouvelle (art. 6-II).
- La valeur locative ne peut pas être inférieure à 3 % du prix de revient des terrains, constructions, agencements, matériel et outillage (art. 7).
- Une taxe de moins de 200 n'est pas émise (art. 10). Le droit minimum ne concerne que ceux qui travaillent sans local, comme les marchands ambulants (art. 9-II et 10-I).
- Depuis la loi n° 14-25 de juillet 2025, la taxe professionnelle est gérée par la Direction générale des impôts.
Sources officielles : Loi n° 47-06 relative à la fiscalité des collectivités territoriales, version consolidée au 3 juillet 2025, articles 5 à 10 (ministère de la Justice) · Loi n° 14-25 modifiant la loi n° 47-06, Bulletin officiel n° 7418 du 3 juillet 2025
Questions fréquentes
Impôt sur les sociétés au Maroc : vos questions
Quel est le taux de l'IS au Maroc en 2026 ?
20 % pour une société dont le bénéfice net reste sous 100 millions, 35 % dès que le bénéfice net atteint ce seuil, et 40 % pour les banques, les assurances, Bank Al-Maghrib et la CDG (article 19 du Code général des impôts). 2026 est la dernière étape de la réforme votée en 2023.
L'IS se calcule-t-il par tranches ?
Non. Le taux s'applique à tout le bénéfice : une société qui gagne 120 millions paie 35 % sur les 120 millions, pas seulement au-delà de 100 millions. Le bénéfice est d'abord arrondi à la dizaine supérieure (article 167).
Qu'est-ce que la cotisation minimale ?
Un impôt minimum, dû même sans bénéfice : 0,25 % du chiffre d'affaires hors TVA, des autres produits d'exploitation, des produits financiers et des subventions. Elle ne peut pas descendre sous 3 000 par an, en dirhams. La société paie le plus élevé des deux : l'IS ou la cotisation minimale (article 144).
Une société nouvelle paie-t-elle la cotisation minimale ?
Non pendant les 36 premiers mois qui suivent le début de son exploitation, et jamais au-delà de 60 mois après sa création. Les sociétés concessionnaires de service public ne sont pas concernées. L'IS reste dû si elle fait un bénéfice.
Quand faut-il payer l'IS ?
En quatre acomptes, chacun égal à 25 % de l'impôt du dernier exercice clos, avant la fin des 3e, 6e, 9e et 12e mois de l'exercice en cours. Le solde est payé avec la déclaration, dans les trois mois qui suivent la clôture. Le minimum de la cotisation minimale se paie en une fois, avant la fin du 3e mois (articles 20 et 170).
Une société qui a dépassé 100 millions une année revient-elle à 20 % ?
Seulement après trois exercices de suite sous ce seuil. Cette attente ne joue pas quand le seuil n'a été atteint qu'à cause de la vente d'immobilisations, comme un local ou une machine : la société revient à 20 % dès que son bénéfice repasse sous 100 millions.
Comment calculer la taxe professionnelle ?
C'est une taxe locale : la valeur locative annuelle des locaux professionnels, multipliée par 10 %, 20 % ou 30 % selon la classe de l'activité. Une activité nouvelle en est exonérée cinq ans, et une taxe de moins de 200 n'est pas émise (loi n° 47-06, articles 6, 9 et 10). Depuis juillet 2025, elle est gérée par la Direction générale des impôts.
Mes chiffres sont-ils enregistrés ?
Non. Le calcul se fait dans votre navigateur : rien n'est envoyé ni conservé. Le lien « Partager » contient seulement les chiffres que vous avez saisis.
Votre activité en ligne
Plus de clients pour faire grandir votre chiffre d'affaires
Technopek crée des sites web, des boutiques en ligne et des campagnes qui vous amènent des demandes de clients. Devis gratuit en moins de 24 h.
Rien à payer avant d'avoir validé le devis.