أداة مجانية · بلا تسجيل
حساب الضريبة على الشركات سعر 2026، الحد الأدنى للضريبة، الدفعات الاحتياطية
أدخل الربح الجبائي ورقم المعاملات: تعطيك الحاسبة مبلغ الضريبة المستحقة على شركتك، وأيهما أعلى بين الضريبة والحد الأدنى، وكم تؤدي في كل ربع سنة.
- أسعار الضريبة على الشركات 2026: 20% و35% و40% على الربح كله
- الحد الأدنى للضريبة، مع إعفاء 36 شهرًا الأولى
- لا يُرسل أي شيء: الحساب يتم على جهازك
ما يقوله القانون
سعر الضريبة على الشركات 2026: 20% و35% و40%
سنة 2026، لم يعد للضريبة على الشركات بالمغرب سوى ثلاثة أسعار. يُطبَّق كل منها على الربح كله: لم يعد هناك جدول بالشرائح.
| السعر | على من يُطبَّق | النص |
|---|---|---|
| 20 % السعر العادي | كل شركة يبقى ربحها الصافي أقل من 100 مليون، أيا كان قطاعها. يُطبَّق السعر على الربح كله، دون شرائح. | المدونة العامة للضرائب، المادة 19 (أولا، أ) |
| 35 % الأرباح الكبيرة | الشركات التي يبلغ ربحها الصافي 100 مليون، على الربح كله. تُستثنى: شركات الخدمات الحاصلة على صفة « القطب المالي للدار البيضاء »، والشركات العاملة في مناطق التسريع الصناعي، والشركات المرتبطة مع الدولة باتفاقية استثمار لا يقل مبلغها عن 1,5 مليار. | المدونة العامة للضرائب، المادة 19 (أولا، ب) |
| 40 % البنوك والتأمين | مؤسسات الائتمان والهيئات المعتبرة في حكمها، وبنك المغرب، وصندوق الإيداع والتدبير، ومقاولات التأمين وإعادة التأمين (بما فيها التكافل). | المدونة العامة للضرائب، المادة 19 (أولا، ج) |
من 2023 إلى 2026: إصلاح سعر الضريبة على الشركات، سنة بعد سنة
جعل قانون المالية لسنة 2023 الأسعار القديمة تتجه نحو 20% و35% على مدى أربع سنوات. ولا تصلح هذه الأسعار الانتقالية إلا للتحقق من سنة سابقة.
| الشركة | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| ربح صافٍ حتى 300 000 | 12,5 % | 15 % | 17,5 % | 20 % |
| ربح صافٍ من 300 001 إلى 1 000 000 | 20 % | 20 % | 20 % | 20 % |
| ربح صافٍ يفوق 1 000 000 ويقل عن 100 000 000 | 28,25 % | 25,5 % | 22,75 % | 20 % |
| نشاط صناعي، ربح صافٍ أقل من 100 000 000 | 24,5 % | 23 % | 21,5 % | 20 % |
| القطب المالي للدار البيضاء ومناطق التسريع الصناعي | 16,25 % | 17,5 % | 18,75 % | 20 % |
| ربح صافٍ يساوي 100 000 000 أو أكثر | 32 % | 33 % | 34 % | 35 % |
| البنوك والتأمين وبنك المغرب وصندوق الإيداع والتدبير | 37,75 % | 38,5 % | 39,25 % | 40 % |
المصادر الرسمية: المدونة العامة للضرائب 2026، المواد 19 و20 و144 و167 و170 و247 (المديرية العامة للضرائب) · قانون المالية رقم 50-25 لسنة 2026، الجريدة الرسمية عدد 7465 مكرر (بالفرنسية) · المبالغ بالدرهم.
الحد الأدنى للأداء
الحد الأدنى للضريبة بالمغرب: السعر والمبلغ الأدنى والإعفاء
حتى دون ربح، تؤدي الشركة ضريبة: الحد الأدنى للضريبة. وتؤدي الضريبة على الشركات أو الحد الأدنى للضريبة، أيهما أعلى (المدونة العامة للضرائب، المادة 144).
-
0,25 %
السعر العام
يُطبَّق على رقم المعاملات دون احتساب الضريبة على القيمة المضافة، ومحاصيل الاستغلال الأخرى، والمحاصيل المالية، والإعانات المحصل عليها.
-
0,15 %
السعر المخفض
لمبيعات المقاولات التجارية من: المنتجات البترولية والغاز والزبدة والزيت والسكر والدقيق والماء والكهرباء والأدوية.
-
3 000
المبلغ الأدنى في السنة
لا ينزل الحد الأدنى للضريبة لشركة عن هذا المبلغ أبدًا، بالدرهم، حتى دون أي رقم معاملات. ويؤدى دفعة واحدة قبل انصرام الشهر الثالث من السنة المحاسبية (المادة 170).
-
36 شهرًا
إعفاء الشركات الجديدة
لا حد أدنى للضريبة خلال 36 شهرًا الأولى الموالية لبداية الاستغلال، ولا يتجاوز ذلك أبدًا 60 شهرًا بعد التأسيس. ولا تستفيد منه الشركات صاحبة امتياز المرفق العام.
المنهجية
كيف تُحسب الضريبة على الشركات بالمغرب
يتبع حساب الضريبة على الشركات ترتيب المدونة العامة للضرائب، في خمس مراحل.
-
جبر الأسس
يُجبر الربح الجبائي ورقم المعاملات إلى العشرة الأعلى، وكل مبلغ للأداء إلى الدرهم الأعلى (المادة 167).
-
اختيار سعر الضريبة
IS = الربح × 20 % · 35 % · 40 %20% تحت 100 مليون من الربح الصافي، و35% ابتداءً من هذا الحد، و40% للبنك أو مقاولة التأمين. والعجز لا تترتب عنه ضريبة على الشركات.
-
حساب الحد الأدنى للضريبة
CM = max(رقم المعاملات × 0,25 % ; 3 000) -
الاحتفاظ بالأعلى
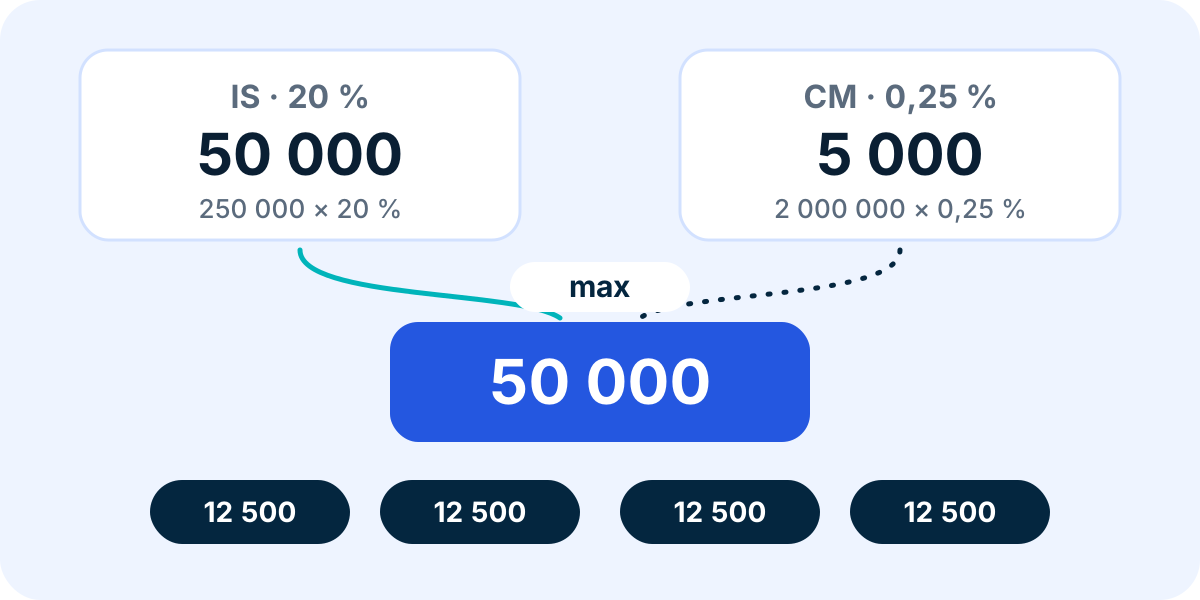
الضريبة المستحقة = max(IS ; CM) -
الأداء على أربع دفعات
في السنة الموالية، أربع دفعات احتياطية بنسبة 25% من هذه الضريبة، قبل انصرام الشهر الثالث والسادس والتاسع والثاني عشر: بالنسبة لسنة محاسبية توافق السنة الميلادية، 31 مارس و30 يونيو و30 شتنبر و31 دجنبر. ويؤدى الباقي مع الإقرار، خلال الأشهر الثلاثة الموالية للاختتام.
أمثلة
أمثلة لحساب الضريبة على الشركات والحد الأدنى للضريبة
ثلاث حالات لحساب الضريبة على الشركات بالسعر العام، السنة المحاسبية 2026. المبالغ بالدرهم.
| الحالة | الضريبة على الشركات | الحد الأدنى للضريبة | الضريبة المستحقة | جرّب |
|---|---|---|---|---|
| شركة خدمات ذات مسؤولية محدودة، ربح 250 000، رقم معاملات 2 000 000 | 250 000 × 20 % = 50 000 | 2 000 000 × 0,25 % = 5 000 | 50 000 (الضريبة على الشركات) | |
| متجر بهامش ربح ضعيف، ربح 10 000، رقم معاملات 3 000 000 | 10 000 × 20 % = 2 000 | 3 000 000 × 0,25 % = 7 500 | 7 500 (الحد الأدنى للضريبة) | |
| شركة بعجز قدره 50 000، رقم معاملات 800 000 | 0 | 800 000 × 0,25 % = 2 000 ← المبلغ الأدنى 3 000 | 3 000 (الحد الأدنى للضريبة) |
الضريبة الأخرى للمقاولة
الرسم المهني بالمغرب: الأسعار والحساب
الرسم المهني رسم محلي مستقل عن الضريبة على الشركات: يُحسب على القيمة الكرائية السنوية للمحلات التي تشتغل فيها، بسعر صنف نشاطك.
| الصنف | السعر | الحق الأدنى، جماعة حضرية | الحق الأدنى، جماعة قروية |
|---|---|---|---|
| الصنف 3 (C3) | 10 % | 300 | 200 |
| الصنف 2 (C2) | 20 % | 600 | 300 |
| الصنف 1 (C1) | 30 % | 1 200 | 400 |
- يتوقف الصنف على النشاط: وهو محدد في جدول المهن الملحق بالقانون رقم 47-06 (المادة 5).
- يُعفى النشاط المحدث حديثًا لمدة خمس سنوات ابتداءً من سنة بدايته. ولا يُعتبر تغيير المستغل أو تحويل النشاط نشاطًا جديدًا (المادة 6، ثانيا).
- لا يمكن أن تقل القيمة الكرائية عن 3% من سعر تكلفة الأراضي والبنايات والتجهيزات والمعدات والأدوات (المادة 7).
- لا يُصدر رسم يقل عن 200 (المادة 10). ولا يهم الحق الأدنى إلا من يشتغلون دون محل، كالباعة المتجولين (المادة 9، ثانيا، والمادة 10، أولا).
- منذ القانون رقم 14-25 الصادر في يوليو 2025، تتولى المديرية العامة للضرائب تدبير الرسم المهني.
المصادر الرسمية: القانون رقم 47-06 المتعلق بجبايات الجماعات الترابية، صيغة محينة بتاريخ 3 يوليو 2025، المواد من 5 إلى 10 (وزارة العدل) · القانون رقم 14-25 بتغيير القانون رقم 47-06، الجريدة الرسمية عدد 7418 بتاريخ 3 يوليو 2025
الأسئلة الشائعة
الضريبة على الشركات بالمغرب: أسئلتكم
ما هو سعر الضريبة على الشركات بالمغرب سنة 2026؟
20% للشركة التي يبقى ربحها الصافي أقل من 100 مليون، و35% بمجرد أن يبلغ الربح الصافي هذا الحد، و40% للبنوك ومقاولات التأمين وبنك المغرب وصندوق الإيداع والتدبير (المادة 19 من المدونة العامة للضرائب). سنة 2026 هي آخر مرحلة في الإصلاح المصادق عليه سنة 2023.
هل تُحسب الضريبة على الشركات بالشرائح؟
لا. يُطبَّق السعر على الربح كله: شركة تربح 120 مليونًا تؤدي 35% على 120 مليونًا كلها، وليس فقط على ما يتجاوز 100 مليون. ويُجبر الربح أولًا إلى العشرة الأعلى (المادة 167).
ما هو الحد الأدنى للضريبة؟
ضريبة دنيا تُستحق حتى في غياب الربح: 0,25% من رقم المعاملات دون احتساب الضريبة على القيمة المضافة، ومن محاصيل الاستغلال الأخرى والمحاصيل المالية والإعانات. ولا يمكن أن تقل عن 3 000 في السنة، بالدرهم. وتؤدي الشركة المبلغ الأعلى من الاثنين: الضريبة على الشركات أو الحد الأدنى للضريبة (المادة 144).
هل تؤدي الشركة الجديدة الحد الأدنى للضريبة؟
لا، خلال 36 شهرًا الأولى الموالية لبداية استغلالها، ولا يتجاوز ذلك أبدًا 60 شهرًا بعد تأسيسها. ولا تستفيد من ذلك الشركات صاحبة امتياز المرفق العام. وتبقى الضريبة على الشركات مستحقة إذا حققت ربحًا.
متى تؤدى الضريبة على الشركات؟
على أربع دفعات احتياطية، تساوي كل واحدة منها 25% من ضريبة آخر سنة محاسبية مختتمة، قبل انصرام الشهر الثالث والسادس والتاسع والثاني عشر من السنة الجارية. ويؤدى الباقي مع الإقرار، خلال الأشهر الثلاثة الموالية لتاريخ الاختتام. أما المبلغ الأدنى للحد الأدنى للضريبة فيؤدى دفعة واحدة قبل انصرام الشهر الثالث (المادتان 20 و170).
هل تعود الشركة التي تجاوزت 100 مليون في سنة ما إلى سعر 20%؟
فقط بعد ثلاث سنوات متتالية تحت هذا الحد. ولا يسري هذا الانتظار إذا لم يُبلغ الحد إلا بسبب تفويت أصول ثابتة، كمحل أو آلة: تعود الشركة إلى 20% بمجرد أن ينزل ربحها تحت 100 مليون.
كيف يُحسب الرسم المهني؟
هو رسم محلي: القيمة الكرائية السنوية للمحلات المهنية مضروبة في 10% أو 20% أو 30% حسب صنف النشاط. ويُعفى النشاط الجديد لمدة خمس سنوات، ولا يُصدر رسم يقل عن 200 (القانون رقم 47-06، المواد 6 و9 و10). ومنذ يوليو 2025 تتولى تدبيره المديرية العامة للضرائب.
هل تُحفظ أرقامي؟
لا. يتم الحساب في متصفحك: لا يُرسل شيء ولا يُحفظ. ورابط « مشاركة » لا يحمل إلا الأرقام التي أدخلتها.
نشاطك على الإنترنت
زبناء أكثر لتنمية رقم معاملاتك
تنجز تكنوبيك مواقع إلكترونية ومتاجر على الإنترنت وحملات تجلب لك طلبات الزبناء. عرض سعر مجاني في أقل من 24 ساعة.
لا تدفعون شيئًا قبل المصادقة على عرض السعر.